
Sockerpriserna har stigit med närmare 25 procent sedan årsskiftet. Uppgången beror på en allt stramare global marknad, driven av El Niño, ökad etanolproduktion och exportrestriktioner.
Stramare utbud håller sockerpriserna uppe
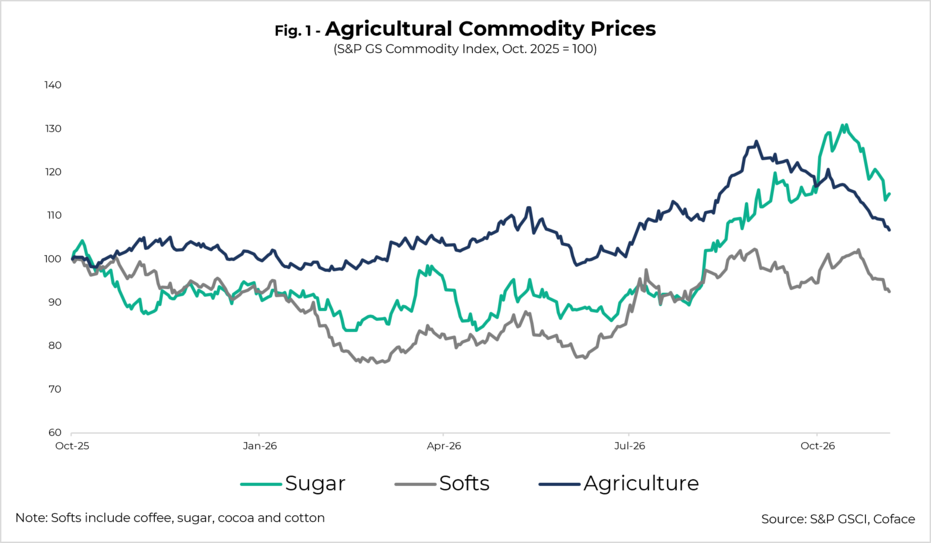
Medan priserna på de flesta jordbruksråvaror har rört sig relativt lite sedan säsongens början har sockerpriset fortsatt att stiga. S&P GSCI Agriculture Index¹ har sjunkit med 16 procent sedan början av september, medan sockerindexet har stigit med 1 procent under samma period (figur 1). Sedan årsskiftet har referenspriset² på råsocker stigit med omkring 25 procent. I mitten av oktober passerade det 450 dollar per ton, den högsta nivån på nästan två år.
Eftersom efterfrågan är fortsatt stabil är det framför allt utvecklingen på utbudssidan som nu styr priserna. Tre faktorer bidrar särskilt till prispressen:
- utmanande väderförhållanden till följd av El Niño
- ökad produktion av biobränslen, driven av högre oljepriser
- exportrestriktioner
Internationella sockerorganisationen³ uppskattar nu ett globalt underskott på 0,2 miljoner ton under säsongen 2026/2027 (oktober–september), efter ett överskott på 1,1 miljoner ton säsongen innan. Bakom prognosen ligger förväntningar om lägre produktion i de flesta av de stora producentregionerna, som tillsammans står för mer än hälften av världens sockerproduktion. Flera faktorer tyder dock på att underskottet kan bli större än väntat. Det kan hålla pristrycket uppe under de kommande månaderna.
El Niño drabbar de största sockerrörsproducenterna
I Brasilien, världens största producentland med 23,5 procent av den globala produktionen, har kraftig nederbörd i september och början av oktober skapat problem i Centre-South-regionen, som står för mer än 90 procent av landets produktion. De stora regnmängderna har försvårat tillgången till plantagerna och gjort sockerrören mer vattenrika, vilket minskar sockerhalten. Från säsongsstarten i mars till slutet av september minskade därför mängden sockerrör som pressades med 2,9 procent jämfört med året innan, till 510 miljoner ton.
Indien är världens näst största producentland och står för 16 procent av den globala produktionen. Där avslutades sydvästmonsunen med 12,6 procent mindre nederbörd än normalt. Monsunen är avgörande för sockerrörens tillväxt från juni till september, och bristen på nederbörd har försämrat både skördarna och produktionsutsikterna.
Samma utveckling syns i Thailand, världens femte största producent, som står för 6 procent av den globala produktionen och är världens näst största exportör efter Brasilien. Här väntas sockerproduktionen minska med 17 procent under 2026/2027, till under 10 miljoner ton. Utvecklingen är direkt kopplad till den ovanligt starka El Niño-effekten, som väntas påverka produktionen negativt åtminstone fram till första kvartalet 2027.
Även EU, världens tredje största sockerproducent med en andel på 8 procent, drabbas. Sommarens rekordvärme har slagit hårt mot sockerbetsskördarna. Sockerproduktionen väntas minska med 20 procent under 2026/2027, till 13,5 miljoner ton.
Mer etanol minskar sockerutbudet
För att minska beroendet av importerad diesel och bensin har Brasilien och Indien vid flera tillfällen under de senaste åren höjt kraven på hur mycket etanol som ska blandas in i bränslet. I juli höjde Brasilien inblandningskravet från 30 till 32 procent fram till januari 2027. Indien har redan nått målet om en etanolandel på 20 procent. Målet sattes 2018 och skulle ursprungligen nås senast 2030, men uppnåddes redan 2025.
När inblandningskravet höjs används en större andel av sockerrören till etanolproduktion i stället för socker. De stigande oljepriserna sedan kriget i Iran inleddes, i kombination med svaga sockerpriser under första halvåret, har gjort det ännu mer attraktivt att använda sockerrör till etanol.
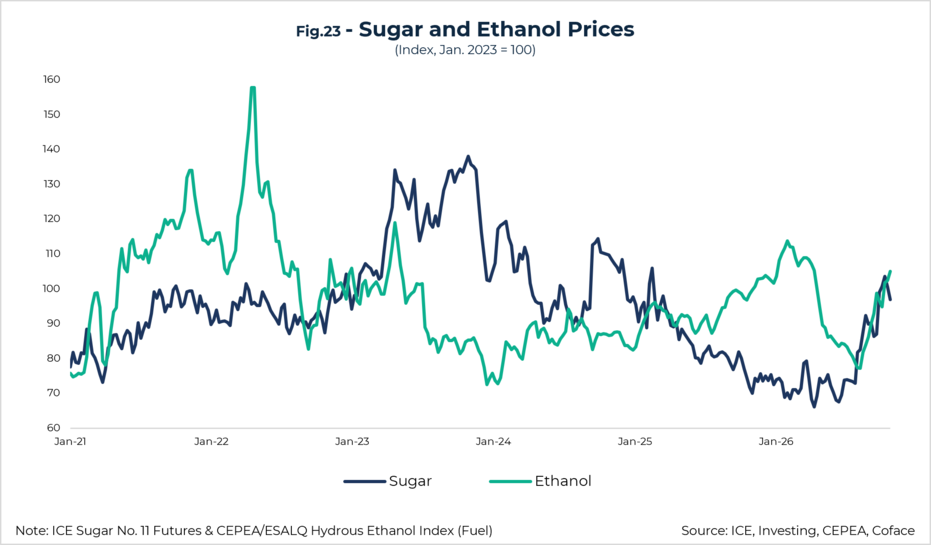
I södra och centrala Brasilien minskade andelen sockerrör som användes till sockerproduktion till under 47 procent under de första fem månaderna av säsongen 2026/2027 (april–mars). Året innan låg andelen på närmare 53 procent. Den senaste tidens prisuppgång har åter gjort sockerproduktion relativt mer attraktiv (figur 2), men det är osannolikt att de brasilianska producenternas anpassningar räcker för att ta igen hela eftersläpningen. I mitten av oktober var sockerproduktionen 14,6 procent lägre än vid samma tidpunkt föregående säsong, medan etanolproduktionen hade ökat med 4,3 procent.
Indiens exportstopp ökar pressen på världsmarknaden
Indien var världens näst största sockerexportör fram till 2023. Sedan dess har landet gradvis minskat exporten, innan den i maj 2026 nästan stoppades helt för att skydda hemmamarknaden. Samtidigt har myndigheterna öppnat en tullkvot som gör det möjligt att importera 1 miljon ton råsocker fram till den 31 oktober. Myndigheterna har också gått så långt som att förbjuda användningen av sockerrör för etanolproduktion från den 1 november.
Åtgärden ska bidra till att upprätthålla den förväntade mängden socker för konsumtion på 28 miljoner ton under 2026/2027, samma nivå som säsongen innan. Av de 31 miljoner ton socker som produceras var 3 miljoner ton avsedda för etanolproduktion. Indiens politik gör samtidigt världsmarknaden ännu mer beroende av Brasilien, som redan står för 55 procent av den globala exporten. Därmed blir marknaden också mer sårbar om produktionen i Brasilien skulle drabbas.


